Finanzamt & Prüfung
Kassenpflicht-Rechner: Welche Pflichten gelten für Ihre Kasse?
Von TaylorCom Softwareentwicklung Lesezeit: 6 Minuten
In Deutschland gibt es bisher keine allgemeine Registrierkassenpflicht. Wer aber elektronisch kassiert, muss eine zertifizierte TSE einsetzen, Belege ausgeben und die Kasse beim Finanzamt melden. Wer mit offener Ladenkasse arbeitet, hat andere Pflichten. Beantworten Sie drei Fragen, und der Rechner zeigt, was für Ihren Betrieb gilt – einschließlich der geplanten Kassenpflicht ab 2028. Die Auswertung läuft nur in Ihrem Browser; es wird nichts gespeichert oder übertragen.
Ihr Ergebnis
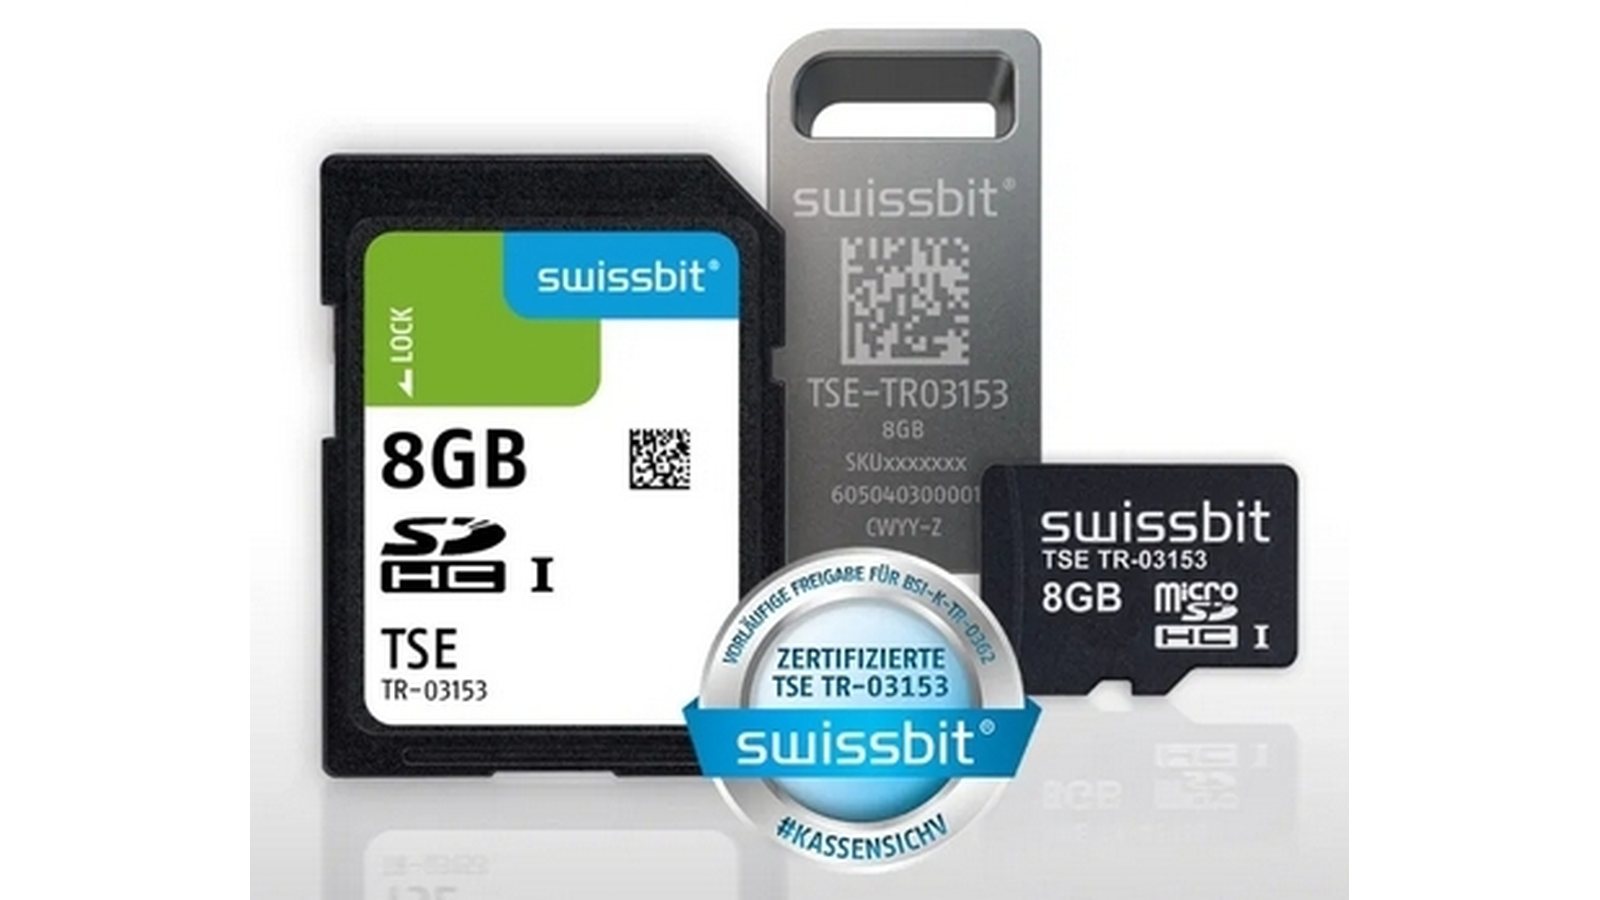
- TSE ist Pflicht. Elektronische Aufzeichnungssysteme mit Kassenfunktion müssen durch eine zertifizierte technische Sicherheitseinrichtung geschützt sein (§ 146a Abs. 1 AO, Kassensicherungsverordnung). Übergangsregeln für Altgeräte sind ausgelaufen. Ein Verstoß kann mit bis zu 25.000 Euro geahndet werden (§ 379 AO).
- Einzelaufzeichnung. Jeder Verkauf wird einzeln, vollständig und zeitnah erfasst (§ 146 Abs. 1 AO).
- Belegausgabepflicht. Zu jedem Verkauf müssen Sie einen Beleg ausgeben, auf Papier oder mit Zustimmung des Kunden elektronisch (§ 146a Abs. 2 AO). Der Kunde muss ihn nicht mitnehmen. Eine Befreiung gibt es nur auf Antrag beim Finanzamt.
- ELSTER-Meldung: Frist abgelaufen. Kassen, die vor dem 1. Juli 2025 angeschafft wurden, mussten bis zum 31. Juli 2025 über ELSTER gemeldet werden (§ 146a Abs. 4 AO). Ist das noch nicht geschehen, holen Sie es umgehend nach.
- ELSTER-Meldung innerhalb eines Monats. Neu angeschaffte Kassen melden Sie innerhalb eines Monats nach der Anschaffung über „Mein ELSTER“ oder über Software mit ERiC-Schnittstelle (§ 146a Abs. 4 AO). Papier ist nicht zulässig.
- Außerbetriebnahme melden. Wird eine Kasse ausgemustert, gestohlen oder zerstört, ist auch das innerhalb eines Monats mitzuteilen.
- Datenexport für Prüfungen. Die Kassendaten müssen über die einheitliche digitale Schnittstelle (DSFinV-K) exportiert werden können.
- Keine TSE, kein Bon, keine ELSTER-Meldung. Diese Pflichten gelten nur für elektronische Aufzeichnungssysteme.
- Einzelaufzeichnung: Ausnahme möglich. Beim Verkauf von Waren an viele unbekannte Personen gegen Barzahlung müssen Sie bei offener Ladenkasse nicht jeden Verkauf einzeln aufzeichnen (§ 146 Abs. 1 Satz 3 AO). Die Tageseinnahme ermitteln Sie dann über den Kassenbericht.
- Einzelaufzeichnung nötig. Die Ausnahme gilt nur für den Warenverkauf an viele unbekannte Personen. Bei Dienstleistungen oder bekannten Kunden zeichnen Sie jeden Vorgang einzeln auf.
- Täglicher Kassenbericht. Führen Sie jeden Tag einen Kassenbericht mit Zählprotokoll; die Kasse muss jederzeit kassensturzfähig sein. Gerade hier schauen Prüfer genau hin.
- Kassen-Nachschau. Das Finanzamt kann jederzeit unangekündigt prüfen (§ 146b AO). Vorbereiten hilft die Checkliste zur Kassen-Nachschau.
- Verfahrensdokumentation. Beschreiben Sie, wie in Ihrem Betrieb kassiert und aufbewahrt wird (GoBD). Dafür gibt es unsere kostenlose Vorlage.
- Keine Pflichten aus der Kassensicherungsverordnung. Ohne Bargeld und ohne Kassensystem vor Ort gelten TSE, Bonpflicht und Kassenmeldung nicht. Ihre Rechnungen und Buchungen müssen trotzdem den GoBD entsprechen. Nutzen Sie doch ein Kassensystem, etwa für Kartenzahlungen am Tresen, wählen Sie oben die elektronische Kasse.
Kein Ersatz für Beratung: Der Rechner deckt den typischen Einzelhandel und thekennahe Gastronomie ab. Sonderfälle wie Taxameter, Waren- oder Spielautomaten und Betriebe mit mehreren Kassensystemen klären Sie bitte mit Ihrer Steuerberatung.
Die Pflichten im Überblick
| Pflicht | Elektronische Kasse | Offene Ladenkasse |
|---|---|---|
| TSE | ja | nein |
| Beleg ausgeben | ja, Papier oder elektronisch | nein |
| Meldung über ELSTER | ja, innerhalb eines Monats | nein |
| Einzelaufzeichnung | ja | ja, Ausnahme beim Warenverkauf an viele Unbekannte |
| Täglicher Kassenbericht | Tagesabschluss der Kasse | ja, mit Zählprotokoll |
| Kassen-Nachschau | ja | ja |
| Verfahrensdokumentation | ja | ja |
Häufige Fragen
Gibt es in Deutschland eine Registrierkassenpflicht?
Stand Oktober 2026: nein. Sie dürfen mit einer offenen Ladenkasse arbeiten. Die Bundesregierung hat am 23. September 2026 aber einen Gesetzentwurf beschlossen, nach dem Betriebe mit mehr als 100.000 Euro Gesamtumsatz ab 2028 eine elektronische Kasse nutzen müssten. Bundestag und Bundesrat müssen noch zustimmen.
Brauche ich eine TSE, wenn ich nur mit Karte kassiere?
Maßgeblich ist, ob Sie ein elektronisches Aufzeichnungssystem mit Kassenfunktion einsetzen. Eine Kassensoftware, mit der auch bar kassiert werden könnte, fällt darunter, unabhängig davon, wie Ihre Kunden tatsächlich bezahlen. Klären Sie Grenzfälle mit Ihrer Steuerberatung.
Was kostet eine TSE?
TSE gibt es als Hardware zum einmaligen Kauf oder als Cloud-Dienst mit monatlicher Gebühr. Für QuickKasse kostet die TSE als Hardware derzeit 265 Euro netto (Stand 15. Oktober 2026, siehe Preise). Das Zertifikat einer TSE ist befristet; planen Sie den Austausch ein.
Muss ich jeden Bon ausdrucken?
Sie müssen ihn erstellen und anbieten, auf Papier oder elektronisch. Der Kunde muss ihn nicht annehmen. Liegen gelassene Papierbelege müssen Sie nicht aufbewahren.
Stand und Quellen: 15. Oktober 2026. § 146a AO, § 146 AO, Meldefristen beim Finanzamt Hessen, Regierungsentwurf zum Zweiten Kassengesetz vom 23. September 2026 laut Haufe. Dieser Rechner ersetzt keine steuerliche Beratung.
Fazit
Wer elektronisch kassiert, braucht TSE, Beleg und ELSTER-Meldung; wer mit offener Ladenkasse arbeitet, braucht einen lückenlosen Kassenbericht. Beides wird geprüft, oft unangekündigt. Wenn Sie wegen der geplanten Kassenpflicht auf eine elektronische Kasse umsteigen wollen: QuickKasse läuft lokal auf einem Windows-PC und wird einmal gekauft, ohne Abo.