Finanzamt & Prüfung
Kassen-Nachschau: Checkliste zur Vorbereitung
Von TaylorCom Softwareentwicklung Lesezeit: 7 Minuten
Bei einer Kassen-Nachschau steht ein Prüfer des Finanzamts ohne Ankündigung im Geschäft und sieht sich Ihre Kassenführung an. Wer dann Unterlagen suchen muss oder den Datenexport nicht findet, macht einen schlechten ersten Eindruck – und aus der Nachschau kann ohne weitere Vorankündigung eine Außenprüfung werden. Diese Checkliste hilft, die Kasse so vorzubereiten, dass die Nachschau ruhig verläuft. Sie können die Punkte direkt hier abhaken; Ihr Stand bleibt in diesem Browser gespeichert.
Das Wichtigste in Kürze
- Rechtsgrundlage: § 146b der Abgabenordnung (AO), seit 2018 in Kraft.
- Unangekündigt: während der üblichen Geschäfts- und Arbeitszeiten, ohne Prüfungsanordnung.
- Betroffen: elektronische Kassen genauso wie offene Ladenkassen.
- Geprüft wird unter anderem: Belegausgabe, TSE, Kassensturz, Aufzeichnungen und der Datenexport.
- Risiko: Bei Auffälligkeiten kann direkt zu einer Außenprüfung übergegangen werden (§ 146b Abs. 3 AO).
Wie läuft eine Kassen-Nachschau ab?
Der Ablauf folgt meist demselben Muster:
- Beobachtung: Der Prüfer darf sich zunächst wie ein Kunde verhalten, einkaufen und beobachten, ob Verkäufe erfasst und Belege ausgegeben werden. Ausweisen muss er sich erst, wenn er nicht öffentliche Räume betreten oder Unterlagen sehen will.
- Ausweis und Beginn: Er legt seinen Dienstausweis vor und verlangt die verantwortliche Person.
- Kassensturz: Häufig wird der Bargeldbestand gezählt und mit dem Soll-Bestand der Kasse verglichen.
- Unterlagen und Daten: Er kann Aufzeichnungen, Bücher und Organisationsunterlagen zur Kasse verlangen und auf die Kassendaten zugreifen, etwa über einen Export auf einen Datenträger.
- Ende oder Übergang: Ohne wesentliche Mängel endet die Nachschau. Geben die Feststellungen Anlass dazu, kann sie ohne vorherige Prüfungsanordnung in eine Außenprüfung übergehen; darauf wird schriftlich hingewiesen.
Checkliste zum Abhaken
Unterlagen: ein Ordner „Kasse“, griffbereit
Kasse und Daten
Personal und Zuständigkeiten
Am Tag der Nachschau
Danach
Ihre Rechte bei der Kassen-Nachschau
- Ausweis: Lassen Sie sich den Dienstausweis zeigen, bevor Sie Unterlagen herausgeben.
- Keine Durchsuchung: Die Nachschau erlaubt das Betreten der Geschäftsräume und die Prüfung der Kasse. Eine Durchsuchung von Schränken oder Privaträumen ist damit nicht verbunden.
- Nur Kassenbezogenes: Vorzulegen sind Unterlagen zur Kassenführung für die geprüften Zeiträume, nicht die gesamte Buchhaltung.
- Steuerberatung: Sie dürfen Ihre Steuerberatung anrufen. Einen Anspruch darauf, dass die Nachschau bis zu deren Eintreffen ruht, haben Sie in der Regel nicht.
Typische Fehler, die bei einer Nachschau auffallen
- Beim Testkauf wird kein Beleg ausgegeben oder der Verkauf erst später erfasst.
- Der Kassensturz weicht deutlich vom Soll ab, ohne dass Einlagen oder Entnahmen belegt sind.
- Niemand im Laden weiß, wie der Datenexport funktioniert, oder das Passwort fehlt.
- Die Kasse wurde nicht über ELSTER gemeldet.
- Es gibt keine Verfahrensdokumentation, oder sie beschreibt eine Kasse, die längst ersetzt wurde.
- Bei offener Ladenkasse fehlen Kassenberichte einzelner Tage oder sie wurden nachträglich geschrieben.
Wichtig: Verstöße gegen die Pflichten für elektronische Kassen, etwa eine fehlende TSE, können als Ordnungswidrigkeit mit bis zu 25.000 Euro geahndet werden (§ 379 AO). Schwerer wiegt oft, dass bei erheblichen Mängeln die Kassenführung verworfen und der Umsatz geschätzt werden kann.
Häufige Fragen
Wie oft kommt eine Kassen-Nachschau?
Dafür gibt es keinen festen Rhythmus. Die Nachschau ist an keinen Anlass gebunden und kann jeden Betrieb mit Bargeldeinnahmen treffen, auch mehrfach.
Gilt die Nachschau auch für die offene Ladenkasse?
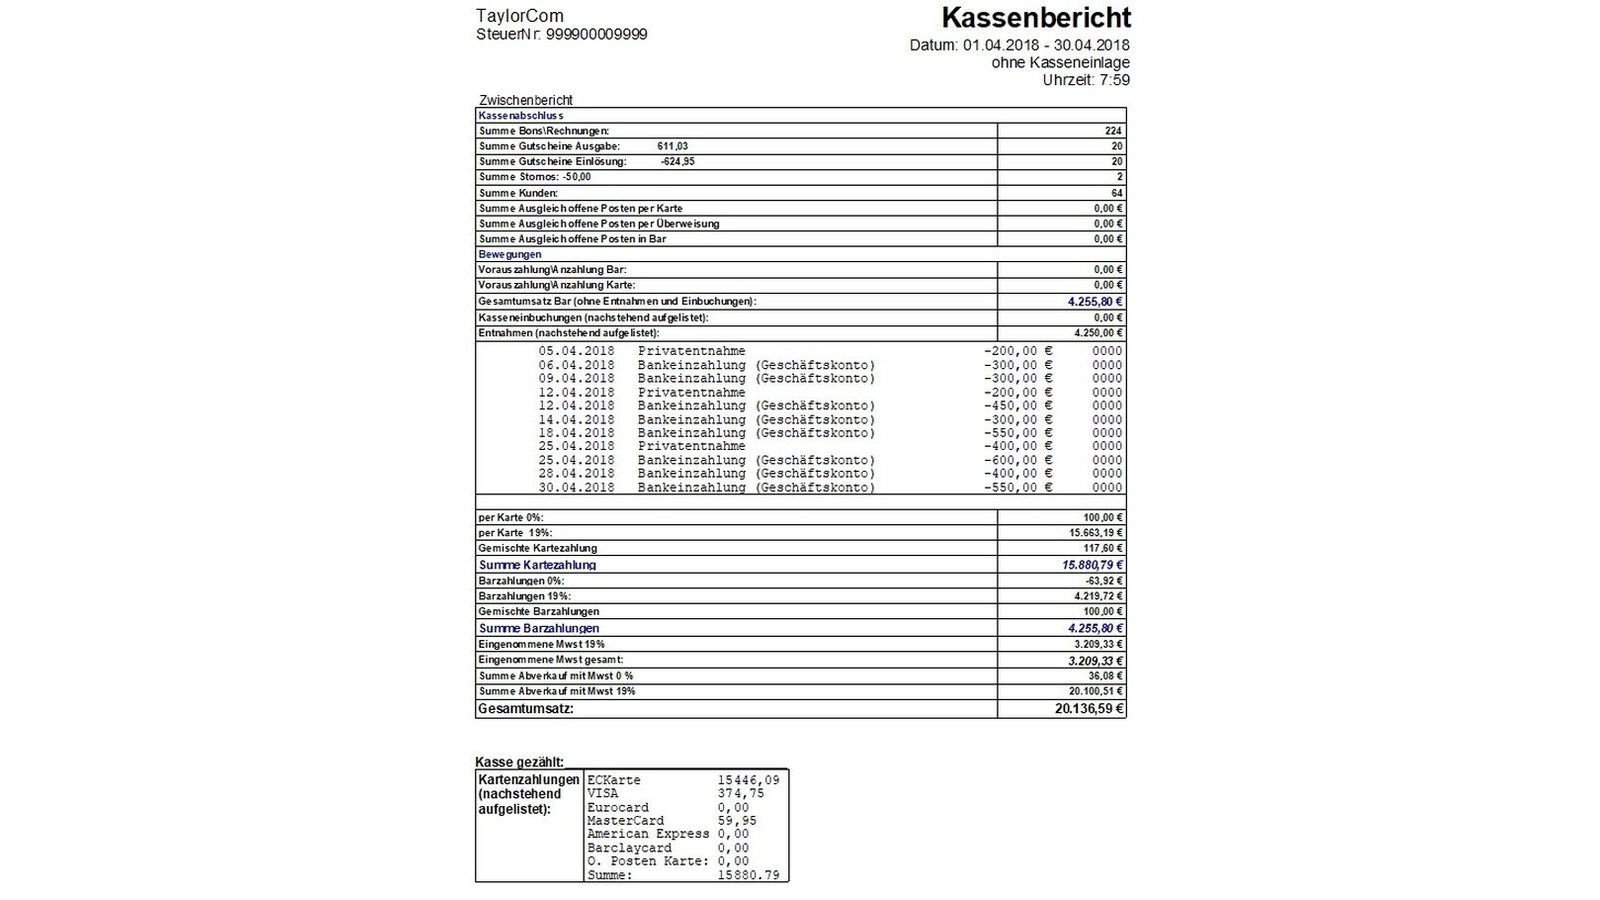
Ja. Bei einer offenen Ladenkasse stehen Kassenbericht, Zählprotokoll und Kassensturz im Mittelpunkt, weil es keine elektronischen Daten gibt.
Muss ich den Prüfer in die Kasse schauen lassen, wenn ich gerade Kundschaft habe?
Die Nachschau findet während der Geschäftszeiten statt und muss geduldet werden. Sprechen Sie mit dem Prüfer ab, wie der Betrieb weiterlaufen kann, etwa indem eine zweite Person kassiert.
Welche Kasse ist für eine Nachschau vorbereitet?
Jede Kasse mit zertifizierter TSE, sauberem Tagesabschluss und funktionierendem Datenexport – vorausgesetzt, Sie wissen, wo was zu finden ist. Welche Pflichten für Ihre Kasse gelten, klärt der Kassenpflicht-Rechner; wie QuickKasse die Anforderungen umsetzt, steht auf der Seite TSE, KassenSichV und GoBD.
Stand und Quellen: 15. Oktober 2026. Wortlaut von § 146b AO und § 146a AO bei dejure.org. Dieser Ratgeber ersetzt keine steuerliche Beratung.
Fazit
Eine Kassen-Nachschau lässt sich nicht planen, aber vorbereiten: ein Ordner mit allen Unterlagen zur Kasse, ein ausprobierter Datenexport, eine stimmige Kasse und Personal, das weiß, wen es rufen muss. Den größten Teil davon erledigt eine aktuelle Verfahrensdokumentation.